Tabla de ahorro para niños: cómo registrar una meta
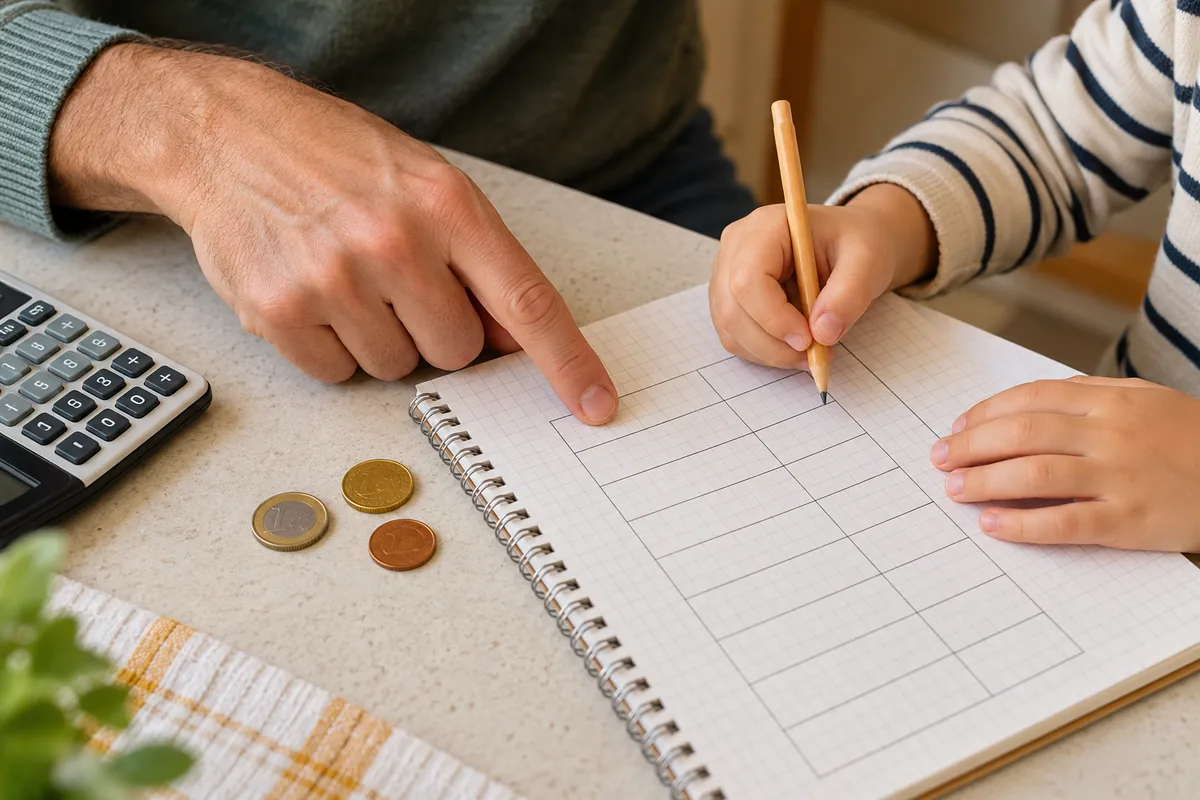
Una tabla de ahorro sirve para saber cuánto hay, de dónde viene y cuánto falta para una meta. Aquí tienes un ejemplo resuelto y una plantilla que puedes copiar o imprimir desde el navegador.
Desde 7 años; acompañar el cálculo
En este artículo
Primero, una meta que el niño pueda explicar
Escribid qué quiere conseguir, cuánto cuesta y cuánto tiene ya. Si todavía no conocéis el precio, buscarlo juntos será la primera actividad. No sustituyáis su meta por otra que le interese más al adulto.
Finanzas para Todos propone utilizar objetivos cercanos para practicar el ahorro. En esta hoja añadimos una distinción útil: el dinero disponible para la meta y el dinero reservado para otros usos. Contar dos veces la misma moneda puede hacer que el plan parezca más avanzado de lo que está.
Mi meta: ____________________
Precio comprobado: ______ € · Fecha de la consulta: ______
Dinero inicial reservado para esta meta: ______ €
Cuándo revisaremos el plan: ____________________
Las cinco columnas del registro
- Fecha: cuándo se mueve el dinero, no cuándo pensábamos moverlo.
- Qué pasó: una explicación breve, como «parte de la paga».
- Entra: lo que se incorpora a esta hucha.
- Sale: lo que se utiliza o se traslada a otro propósito.
- Saldo: lo que queda después de ese movimiento.
La cuenta es siempre la misma: saldo anterior más entradas menos salidas. Si pasas dinero desde la hucha a una cuenta pero sigue destinado a la misma meta, no es ahorro nuevo. Anota el traslado sin sumar otra vez esa cantidad al total.
Ejemplo resuelto: una meta de 18 euros
Estas cantidades son inventadas para practicar; no indican cuánto debería recibir un niño. El registro comienza con 6 € que ya estaban reservados.
| Día | Qué pasó | Entra | Sale | Saldo |
|---|---|---|---|---|
| Inicio | Ahorro que ya tenía | — | — | 6 € |
| 1 | Reservé parte de una entrada | 2 € | 0 € | 8 € |
| 5 | Utilicé una parte | 0 € | 1 € | 7 € |
| 8 | Añadí dinero a la meta | 3 € | 0 € | 10 € |
Al terminar faltan 18 − 10 = 8 €. Si desde ese momento reserva 2 € por semana, sin retiradas ni cambios de precio, necesitará cuatro semanas más. El cálculo empieza desde el saldo actual, no desde el total que ha entrado alguna vez.
Plantilla para copiar o imprimir
Copia esta tabla en una libreta o usa la opción «Imprimir» de tu navegador. La web tiene un formato de impresión sencillo. Para un seguimiento completo de un mes, tienes también el cuaderno gratuito Mi primer reto de ahorro.
| Fecha | Qué pasó | Entra | Sale | Saldo |
|---|---|---|---|---|
| Inicio | Dinero que ya tengo | — | — | ______ |
| ______ | ________________ | ______ | ______ | ______ |
| ______ | ________________ | ______ | ______ | ______ |
| ______ | ________________ | ______ | ______ | ______ |
| ______ | ________________ | ______ | ______ | ______ |
Una revisión semanal de cinco minutos
- Contad lo que hay y comparadlo con el último saldo.
- Si no coincide, repasad los movimientos sin buscar culpables.
- Restad el saldo al precio de la meta para saber cuánto falta.
- Preguntad si sigue queriendo esa meta y si el próximo paso es posible.
Podéis representar el progreso con diez casillas iguales: cada una equivale al 10 % de la meta. Coloread solo las completas; el resto sigue registrado en euros. Para una meta de 20 €, cada casilla representa 2 €. Para otras cifras quizá resulte más fácil dibujar una casilla por euro.
Qué hacer cuando la tabla no sale como esperabais
¿Hay que ahorrar todos los días?
No. Un día sin movimiento no significa incumplir el reto. Podéis dejarlo en blanco o anotar «sin cambios». Comparar precios o pensar una alternativa gratuita también permite aprender.
¿Se borran los gastos?
No: forman parte de la historia de esa meta. Si hay un error de escritura, corregidlo dejando claro el saldo correcto. Retirar dinero no convierte al niño en un mal ahorrador.
¿Y si supera la meta?
Separad lo necesario para la compra y decidid qué hacer con el resto. Si el artículo baja de precio, actualizad el objetivo; no hace falta gastarse la diferencia. Si cambia de idea, puede elegir otro uso y escribir por qué.
Para estimar el tiempo de una meta sin hacer la cuenta a mano, utiliza la calculadora gratuita de ahorro.
Fuentes y criterio editorial
Preparado por INKORA. Los ejercicios, relatos, ejemplos y plantillas de esta página son propuestas propias. Educación general, no asesoramiento financiero personalizado. Las edades son orientativas.
Fuentes consultadas el 10 de octubre de 2026. Las fuentes aportan contexto; no han revisado ni avalan nuestros artículos o libros.